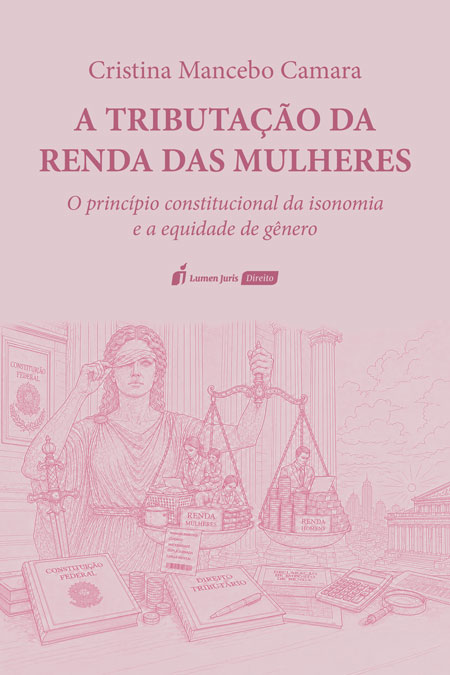
O sistema tributário brasileiro trata homens e mulheres pelas mesmas regras, e é precisamente aí que reside o problema. Quando a lei ignora que as mulheres recebem até 47,5% menos que os homens, dedicam 19 horas semanais a mais ao trabalho não remunerado de cuidado, consomem produtos mais caros e concentram sua renda no trabalho assalariado enquanto os homens acumulam rendimentos isentos de capital, a neutralidade formal se converte em desigualdade material. Esta obra demonstra, com rigor dogmático e evidências empíricas, que o Imposto de Renda da Pessoa Física viola sistematicamente o princípio constitucional da isonomia em relação às mulheres.
A partir dos dados dos cinco Relatórios de Transparência Salarial, do Relatório da Distribuição da Renda do Ministério da Fazenda e dos estudos da OCDE, do FMI e do CIAT, a autora percorre a trajetória dos direitos das mulheres no constitucionalismo brasileiro, analisa a evolução do princípio da isonomia e examina os mecanismos pelos quais o sistema tributário reproduz e aprofunda as desigualdades de gênero. O cenário internacional confirma: em 43 países analisados, as mulheres têm menor proporção de rendimentos isentos e maior exposição à tabela progressiva. Essa desigualdade exige correção pelo legislador, com alíquotas progressivas sobre rendimentos de capital e deduções que reconheçam o trabalho invisível de cuidado.